Domain batterie-großhandel.de kaufen?
Wir ziehen mit dem Projekt
batterie-großhandel.de um.
Sind Sie am Kauf der Domain
batterie-großhandel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain batterie-großhandel.de kaufen?
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **


Ähnliche Suchbegriffe für Abzugsfähig
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
Kabelaufroller mit Batterieklemmen, Batterieladung, Kabellänge 600 mm kaiserkraftKabelaufroller mit Batterieklemmen, Batterieladung, Kabellänge 600 mm. Anlieferung = montiert. Anwendungsbereich = für Batterieladung. Ausführung = ohne SCS®-Duplexbremse. Nennweite Schlauch = 16 mm² Zoll. Schlauchlänge = 6 m. Gehäusematerial = Polyurethan. Anschluss außen = 2x Batterieklemme Zoll. Breite = 190 mm. Farbe = blau. Kabellänge = 600 mm. Schutzart = IP20. Kabeltyp = H05W-F2G 16 mm². Höhe = 315 mm. Produkttyp = Kabelaufroller. Zolltarifnummer = 85444290. Herkunftsland = ITA. Bruttogewicht = 6.1 kg. Gewicht = 5.4 kg. 6 m Kabel inklusive Ladeklemmen für die Batterieladung. Ladeklemmen können durch eigene Anschlussgeräte ersetzt werden. Kabel immer aufgeräumt und geschützt - Stolperfallen werden vermieden. Der automatische Kabelaufroller ermöglicht eine komfortable Verbindung zu Batterieladegeräten und erleichtert somit den Ladevorgang von Batterien. Unnötige Stolperfallen in der Werkstatt werden vermieden - das Kabel ist stets geschützt und ordentlich verstaut. Bei der Verwendung herkömmlicher Batterien können die mitgelieferten Batterieklemmen problemlos durch eigene Anschlussgeräte ersetzt werden. Die Kabeltrommel verfügt über die Schutzart IP20 und ist vollständig isoliert. Eine integrierte Federautomatik sowie ein Schleifring sorgen für einen zuverlässigen und reibungslosen Betrieb. Der Aufroller wird mit einem 6 m langen Kabel des Typs H05VV-F 2G 16 mm² (30 A, 48 V) geliefert, ausgestattet mit Batterieklemmen für bis zu 230 V. Der schwenkbare Montagebügel ermöglicht eine flexible und ergonomische Installation.1499,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
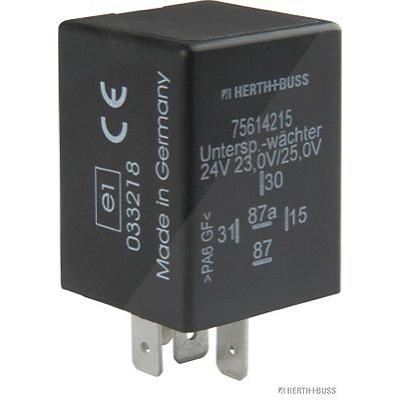
Herth+buss Elparts Kontrollgerät, Batteriespannung [Hersteller-Nr. 75614215]Herth+buss Elparts Kontrollgerät, Batteriespannung (75614215) - Technische Informationen: Kontrollgerät, Batteriespannung Nennspannung [V]: 24 Spannung von [V]: 23 Spannung bis [V]: 25 Stromstärke [A]: 10 Anschlusstechnik: 5 x 6,3 mm Breite [mm]: 30...48,54 €*Versand: 6,89 €Sichere Weiterleitung zum Anbieter
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)113,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **

Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
Kabelaufroller mit Batterieklemmen, Batterieladung, Kabellänge 600 mm kaiserkraftKabelaufroller mit Batterieklemmen, Batterieladung, Kabellänge 600 mm. Anlieferung = montiert. Anwendungsbereich = für Batterieladung. Ausführung = ohne SCS®-Duplexbremse. Nennweite Schlauch = 16 mm² Zoll. Schlauchlänge = 6 m. Gehäusematerial = Polyurethan. Anschluss außen = 2x Batterieklemme Zoll. Breite = 190 mm. Farbe = blau. Kabellänge = 600 mm. Schutzart = IP20. Kabeltyp = H05W-F2G 16 mm². Höhe = 315 mm. Produkttyp = Kabelaufroller. Zolltarifnummer = 85444290. Herkunftsland = ITA. Bruttogewicht = 6.1 kg. Gewicht = 5.4 kg. 6 m Kabel inklusive Ladeklemmen für die Batterieladung. Ladeklemmen können durch eigene Anschlussgeräte ersetzt werden. Kabel immer aufgeräumt und geschützt - Stolperfallen werden vermieden. Der automatische Kabelaufroller ermöglicht eine komfortable Verbindung zu Batterieladegeräten und erleichtert somit den Ladevorgang von Batterien. Unnötige Stolperfallen in der Werkstatt werden vermieden - das Kabel ist stets geschützt und ordentlich verstaut. Bei der Verwendung herkömmlicher Batterien können die mitgelieferten Batterieklemmen problemlos durch eigene Anschlussgeräte ersetzt werden. Die Kabeltrommel verfügt über die Schutzart IP20 und ist vollständig isoliert. Eine integrierte Federautomatik sowie ein Schleifring sorgen für einen zuverlässigen und reibungslosen Betrieb. Der Aufroller wird mit einem 6 m langen Kabel des Typs H05VV-F 2G 16 mm² (30 A, 48 V) geliefert, ausgestattet mit Batterieklemmen für bis zu 230 V. Der schwenkbare Montagebügel ermöglicht eine flexible und ergonomische Installation.1499,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herth+buss Elparts Kontrollgerät, Batteriespannung [Hersteller-Nr. 75614215]Herth+buss Elparts Kontrollgerät, Batteriespannung (75614215) - Technische Informationen: Kontrollgerät, Batteriespannung Nennspannung [V]: 24 Spannung von [V]: 23 Spannung bis [V]: 25 Stromstärke [A]: 10 Anschlusstechnik: 5 x 6,3 mm Breite [mm]: 30...48,54 €*Versand: 6,89 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
-
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Ähnliche Suchbegriffe für Abzugsfähig
-
GRAMM medical Verbandkoffer Special Großhandel & Lagerei (418.035.00315)Eigenschaften • Verbandkoffer + SPECIAL Großhandel &,; ausgestattet nach DIN 13 157 zzgl. branchentypischer Spezialfüllung, inkl. Halterung \n• Erste-Hilfe-Koffer aus Kunststoff (ABS) \n• schlag- und bruchfest \n• mobil und stationär einsetzbar \n• mit Wandhalterung \n• Inneneinteilung verstellbar \n• Gummidichtung \n• verplombbar \n• Inhalt nach DIN 13 157 \n• SPECIAL Großhandel & Lagerei \n• Farbe: orange \n• Maße: 330 x 420 x 150 mm Anwendung • Großhandelsunternehmen \n• Speditionen \n• Lagerhäusern \n• Transportbetrieben Lieferumfang • 1 Verbandtuch, DIN 13 152-A, 60 x 80 cm * \n• 4 Einmalhandschuhe, Vinyl \n• 2 Dreiecktücher, DIN 13 168, weiß, \n• 3 Verbandpäckchen, DIN 13 151-M * \n• 1 Verbandpäckchen, DIN 13 151-G * \n• 1 Verbandpäckchen, DIN 13 151-K * \n• 2 Fixierbinden, DIN 61 634, 6 cm x 4 m \n• 2 Fixierbinden, DIN 61 634, 8 cm x 4 m \n• 2 Augenkompressen, oval, 50 x 70 mm * \n• 1 Schere, DIN 58 279-B190 kniegebogen \n• 1 Rettungsdecke 210 x 160 cm, gold/silber \n• 1 Heftpflaster, DIN 13 019, 2,5 cm x 5 m \n• 8 Wundschnellverbände, DIN 13 019, 10 cm x 6 cm \n• 5 Vliestücher \n• 6 Kompressen Pack a´2 Stück * \n• 2 Folienbeutel, wiederverschließbar \n• 4 Fingerverbände 12 x 2 cm \n• 4 Fingerkuppenverbände 4 x 7 cm \n• 4 Pflaster-Strips 19 x 72 mm \n• 8 Pflaster-Strips 25 x 72 mm \n• 1 Kälte-Sofortkompresse, selbstaktivierbar \n• 1 Anleitung zur Ersten Hilfe \n• 1 Inhaltsverzeichnis DIN 13 157 \n• Augenspülflasche, Lederfederlinge, Kälte-Sofortkompressen, Pinzette, Netzverbände, Beatmungsmaske, Feuchtes Reinigungstuch, Artenrienabbinder Blasenpflaster,. Weitere Informationen entnehmen Sie bitte dem Leitfaden für Erste Hilfe Ausstattungen (418.035.00315)113,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smyrek, Volker: Lichttechnik und EnergieversorgungLichttechnik und Energieversorgung , für Veranstaltungstechniker , Sonstige > Auto-Tuning & -Styling , Auflage: überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20170725, Produktform: Kartoniert, Beilage: Mit 98 Übungsaufgaben, Autoren: Smyrek, Volker~Kruse, Diana~Hascher, Ralph, Auflage: 17002, Auflage/Ausgabe: überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 428, Abbildungen: 400 farbige Abbildungen, 43 farbige Tabellen, Keyword: Elektrotechnik; Energieversorgung; Fachbuch; Licht und Strom; Lichtgestaltung; Lichttechnik; Physik; Technik; Veranstaltungstechnik; Veranstaltungstechniker; praxisorientiertes Lehrbuch; pysikalische Grundlagen der Optik, Fachschema: Energieversorgung~Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung)~Technologie, Fachkategorie: Elektronik, Nachrichtentechnik~Energieerzeugung und -verteilung~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Klimatechnik, Lichttechnik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 428, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 238, Breite: 169, Höhe: 27, Gewicht: 917, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783777616896, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 164614149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmiegel, Armin U.: Energiespeicher für die EnergiewendeEnergiespeicher für die Energiewende , Auslegung und Betrieb von Speichersystemen , Bürste & Ansätze > Autopflege & Aufbereitung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Autoren: Schmiegel, Armin U., Auflage: 23003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 260, Keyword: Energiespeicher Energiewende; Energiespeicher Roadmap; Energiespeicher Zukunft; Energiespeichertechnologien; Energiespeicherung; Energiewende Deutschland; Energiewende Technologien; Quaschning Erneuerbare Energien; Speichertechnologie Zukunft; regenerative Energiesysteme; Ökobilanz Energiespeicher; ökologischer Energiespeicher, Fachschema: Chemie / Elektrochemie~Elektrochemie~Energietechnik~Energieversorgung, Fachkategorie: Energieerzeugung und -verteilung~Elektronik, Bildungszweck: für die Hochschule, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Elektrochemie und Magnetochemie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 239, Breite: 169, Höhe: 17, Gewicht: 494, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2297044, Vorgänger EAN: 9783446464056 9783446456532, eBook EAN: 9783446476943, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178867234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.